9月工程机械8升4降:升降平台大涨65%
10月16日晚间,中国工程机械工业协会公布2026年9月主要产品销量数据:12大品类中8升4降。增长的品种继续扩大,下滑的品种进一步收窄,行业复苏的成色比预期更足。
总览:8升4降全景
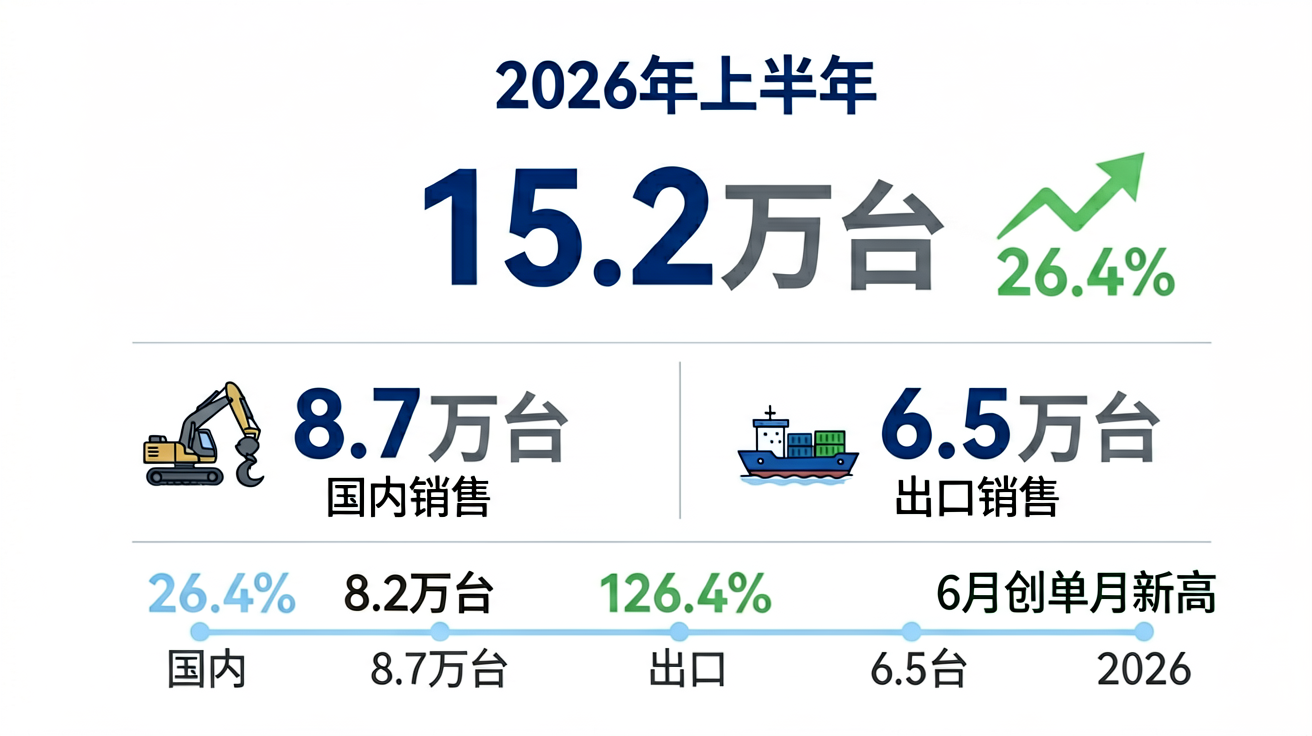
9月主要产品销量同比表现:
| 品类 | 9月销量(台) | 同比 | 1-9月累计(台) | 累计同比 |
|---|---|---|---|---|
| 挖掘机 | 22717 | +14.4% | 214274 | +23.1% |
| 装载机 | 12419 | +17.9% | 117077 | +24.9% |
| 升降工作平台 | 20493 | +65.1% | 171083 | +29.7% |
| 压路机 | 1951 | +40.2% | 17018 | +25.7% |
| 叉车 | 151794 | +16.4% | 1297510 | +17.3% |
| 塔式起重机 | 463 | -12.5% | 3555 | -14.0% |
| 随车起重机 | 2068 | -2.96% | 18354 | -3.41% |
| 高空作业车 | 324 | -33.1% | 3298 | -13.6% |
增长的8类里,升降工作平台、压路机、平地机增速最猛;下滑的4类集中在起重与路面摊铺环节。8升4降的格局说明:需求不是全面回暖,而是结构性分化——土方、路面、高空作业先行,塔机与随车吊仍在等下一波。
挖掘机:单月2.27万台,出口首超内销
9月销售各类挖掘机22717台,同比增长14.4%。其中国内销量9911台,同比增长7.16%;出口12806台,同比增长20.7%——单月出口量首次超过国内销量。
1-9月累计更有看头:全国共卖挖掘机214274台,同比增长23.1%,其中出口109744台,同比增长30.4%,出口占比51.2%,连续26个月同比正增长。换句话说,中国挖掘机每卖两台,就有一台卖到海外。
内销回暖靠的是基建实物工作量落地,出口高增则来自东南亚、中东、拉美等市场的持续放量。想了解小挖在海外的打法,可以看看我们之前写的中国小挖出海案例。
装载机:电动化撑起半边天
9月销售各类装载机12419台,同比增长17.9%,国内出口双双两位数增长。最值得注意的是电动产品:9月国内销量的5773台里,电动装载机占了3385台,渗透率接近六成;1-9月国内电动装载机累计33865台,占国内总销量的58%。
电动装载机能在搅拌站、港口、钢厂等固定场景快速替代柴油产品,核心逻辑是使用成本:按每天两班倒计算,电动机型单台年省燃料费可达十万元级别。传动链上取消变矩器的设计细节,我们此前专门拆解过:电动装载机为何取消变矩器。
升降工作平台:单月暴涨65%的黑马
9月销售升降工作平台20493台,同比增长65.1%,是12大品类中增速最高的。其中国内销量9829台,同比增长84.3%;出口10664台,同比增长50.6%。
爆发原因有三:一是国内施工安全标准趋严,脚手架加速被替代;二是租赁商批量更新机队,电动臂式、剪叉式产品供不应求;三是海外基建与厂房建设需求旺盛。1-9月累计17.1万台的体量,已经让它成为工程机械里不容忽视的大品类。
四类下滑:塔机、随车吊、高空作业车、摊铺机
下滑阵营里,随车起重机9月2068台,同比微降2.96%,是四类中最接近转正的;塔式起重机463台,同比下降12.5%,仍受制于房地产开工低迷;高空作业车324台,同比下降33.1%,短期承压最重;摊铺机127台,同比下降3.79%,体量小波动大,但1-9月累计仍增长10.1%。
这四类的共同点是与房地产、市政工程关联度更高。随着城中村改造、保障房建设逐步落地,塔机和随车吊有望在四季度先后企稳。
1.2万亿目标下的四季度怎么走
协会此前发布的行业"十五五"规划提出,到2030年行业营收目标突破1.2万亿元。以9月的数据为基准,全年挖掘机销量大概率站上28万台台阶,出口占比继续抬升,电动产品渗透率在装载机、叉车等品类持续走高。
对买家来说,当前是典型的"结构性行情":土方与路面设备需求旺盛、交付周期拉长,有采购计划的用户建议提前下单锁产能。如需了解三一挖掘机、电动装载机等设备的最新报价与交期,欢迎联系我们的销售团队, EquipNode 提供整机销售、配件供应与售后支持一站式服务。